Domain großhandelsposten.de kaufen?
Wir ziehen mit dem Projekt
großhandelsposten.de um.
Sind Sie am Kauf der Domain
großhandelsposten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain großhandelsposten.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **

Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Wann zahlt die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Auch bei grober Fahrlässigkeit des Versicherten kann es zu Leistungskürzungen oder -verweigerungen kommen. Zudem sind Unfälle, die aufgrund von Alkohol- oder Drogenkonsum passieren, nicht durch die gesetzliche Unfallversicherung abgedeckt. Ebenso können Unfälle, die außerhalb der versicherten Tätigkeit oder des versicherten Bereichs passieren, nicht von der gesetzlichen Unfallversicherung abgedeckt werden. Es ist daher wichtig, sich über die genauen Bedingungen und Ausschlüsse der gesetzlichen Unfallversicherung zu informieren. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
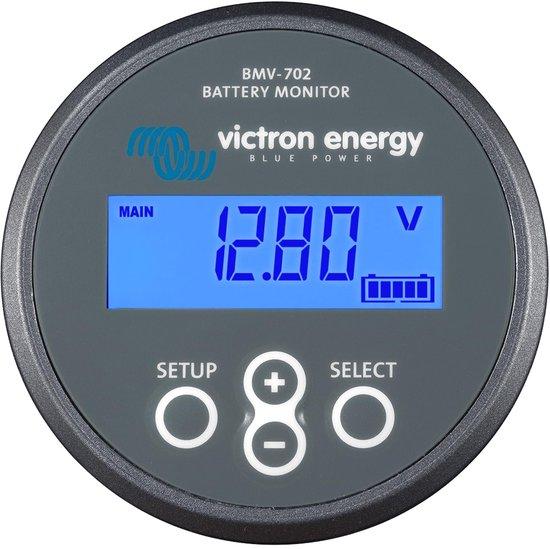
Batteriemonitor (grau), EinzelhandelDer Batteriemonitor (grau) ist ein sehr präziser, intelligenter Batteriemonitor; die Hauptfunktion des Monitors ist es, die verbrauchten Verstärker und Ladestatus einer Batterie zu berechnen Bluetooth Smart - verwenden Sie den Bluetooth Smart Dongle (separat erhältlich) um Ihre Batterien auf Apple oder Android Smartphones, Tablets, Macbooks und anderen Geräten zu überwachen Neben grundlegenden Anzeigeoptionen wie Spannung, Strom und verbrauchte Verstärker, bietet die BMV-700 Serie auch den Ladezustand, verbleibende Zeit und Stromverbrauch in Watt.552,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobiler Erste-Hilfe-Koffer, Bereich Großhandel & LagereiLässt sich ein Bürobetrieb mit einem Großhandels-Unternehmen vergleichen? Unterschiedlicher könnten die Unfallrisiken wohl kaum sein. Beide Betriebe unterliegen jedoch den gleichen Unfallverhütungsvorschriften und DIN-Normen für Betriebsverbandskästen. Grundlage ist jeweils dieser mobiler Erste-Hilfe-Koffer des Typs MT-CD mit Basisinhalt DIN 13 157. Die weiterführenden SPEZIAL-Inhalte ergeben sich aus den unterschiedlichen, berufsrisikobezogenen Anforderungen. Dazu gehören, je nach Unfallgefährdung und Erfordernis, z. B. Augen-Sofortspülung, aluderm®-Verbandstoffe, aluderm®-aluplast-Pflasterwundverbände, Kühlspray, Desinfektion, Replantatbeutel, Spezialverbände, Instrumente usw. Der mobile Erste-Hilfe-Koffer für den Einsatz im Bereich Großhandel und Lager wurde aus robustem ABS-Kunststoff gefertigt und ist mit einer verstellbaren Inneneinteilung sowie transparenten Abdeckplatten ausgestattet. Die Lieferung erfolgt inklusive einer praktischen Wandhalterung. Behälter MT-CD, 400 x 300 x 150 mm, Motiv und Beschriftung im Siebdruck, Erste-Hilfe-Farbpiktogramme236,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
-
Wann zahlt die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung zahlt in der Regel nicht, wenn der Unfall vorsätzlich herbeigeführt wurde. Auch bei grober Fahrlässigkeit des Versicherten kann es zu Leistungskürzungen oder -verweigerungen kommen. Zudem sind Unfälle, die aufgrund von Alkohol- oder Drogenkonsum passieren, nicht durch die gesetzliche Unfallversicherung abgedeckt. Ebenso können Unfälle, die außerhalb der versicherten Tätigkeit oder des versicherten Bereichs passieren, nicht von der gesetzlichen Unfallversicherung abgedeckt werden. Es ist daher wichtig, sich über die genauen Bedingungen und Ausschlüsse der gesetzlichen Unfallversicherung zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.